 配资开户平台推荐
很多人还以为存款利率只会一路往下走,最近,多地农商行、村镇银行、城商行密集出手,上调一年期、三年期定存利率,最高上调33个基点。
消息一出,不少储户心动了:存款加息,是不是存钱的好时机?利率大拐点来了吗?
股票杠杆开户入口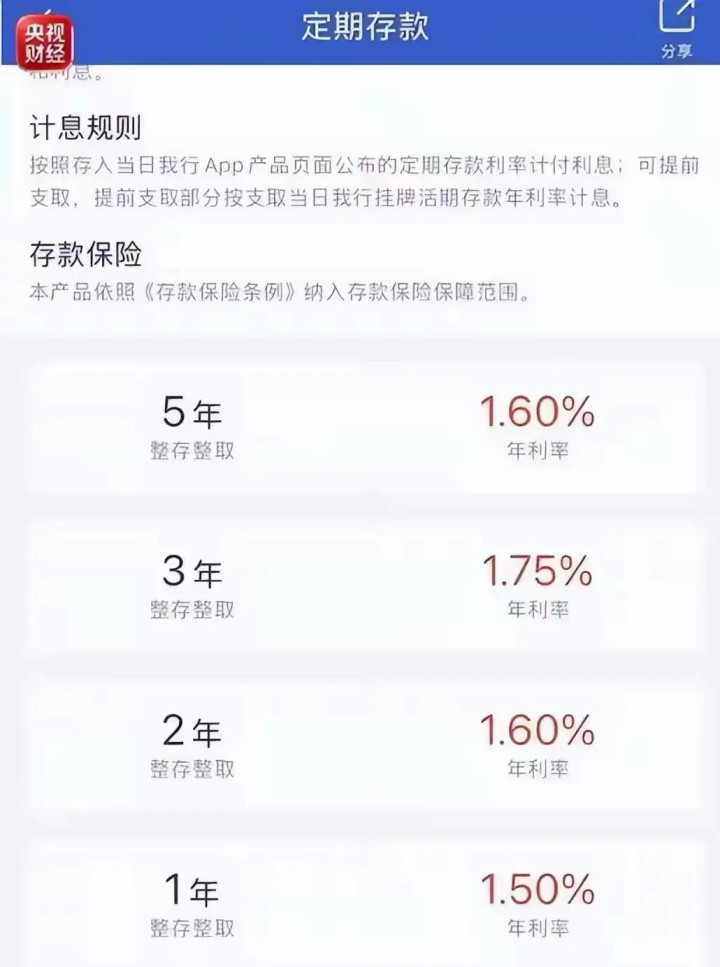
先划重点:这次上调存款利率的,基本都是地方中小银行,国有大行整体利率保持稳定,甚至部分品种继续下调。这不是全行业大加息,只是中小银行一场“抢存款”的阶段性保卫战。
一、为什么在利率下行大环境,小银行敢逆势加息?
核心就一件事:留住存款,守住资金底盘。
第一,大量老存款集中到期,储户资金面临搬家。
前几年不少储户存下3%左右的长期存款,今年集中到期。续存的时候,大行利率很低,很多人会把钱取出来,对比各家产品,一旦小银行没有利率优势,资金直接流向国有大行、国债。
第二,大行下沉抢客户,中小银行压力倍增。
国有大行网点多、安全性认可度高,大额存单持续吸引资金。中小银行品牌弱、客户基数小,如果没有利率差,根本留不住本地储户。想要稳住存款规模,只能拿出利率优惠,用小幅加息留住老客户、吸引新资金。
第三,银行考核节点到了,冲刺阶段性存款任务。
临近季度、年末考核,存款规模直接影响银行考核。上调存款利率,是短期揽储手段,属于阶段性操作,不是长期永久加息。
但这里藏着一个痛点:银行业净息差处于历史低位。
银行靠“贷款利息收入减去存款利息支出”赚钱。存款利息提高,等于银行吸收资金的成本变高。高成本存款,对中小银行来说是压力,加息是牺牲一部分利润,换存款稳定。
二、储户最关心:看到高利率,能不能直接把钱全部转过去?
利好:同样一笔存款,利息变多,对于追求保本稳健、不想碰理财股票的普通人,确实是好事。
⚠️但是3个大坑一定要避开:
1. 加息是阶段性活动,不是永久利率
这次上调大多是短期揽储政策,随时可能下调。不要误以为利率会持续走高,盲目一次性存5年长期定期。万一中途急用钱,提前支取,利息会按活期计算,损失巨大。

2. 分清存款和理财!只有存款受存款保险保障
很多银行宣传页面容易混淆产品。银行存款50万以内受存款保险保障;理财、基金、保险产品不保本,不要被高收益宣传误导,把存款买成保险理财。
3. 警惕利率倒挂现象
部分银行出现一个奇特现象:三年期存款利率>五年期。说明银行并不想要长期资金,只愿意短期加息揽储。这种情况下,盲目存五年,性价比很低。
三、很多人疑惑:银行加息,对经济意味着什么?
元股证券:ygzq.hk很多人会简单理解:存款利率上涨=贷款利率上涨。
其实不完全等同。
银行揽储成本抬升,长期会有压力,会影响银行投放贷款的意愿。但现阶段,政策导向依然是降低实体经济融资成本,支持企业贷款、居民房贷。
这次中小银行加息,是负债端的市场竞争行为,不是宏观政策转向。专家普遍判断:存款利率长期下行的大趋势没有反转,不会迎来持续的全面加息周期。
四、普通人存钱实操建议
1. 50万以内,可以择优选择上调利率的正规中小银行存款,享受更高利息;资金超过50万,建议分多家银行存放,用好存款保险保护。
2. 优先匹配资金使用时间。1-3年内要用的钱,可以存短期、中期定存;不确定什么时候用钱,预留一部分活期/灵活存款,防止急用钱提前支取亏利息。
3. 不要单纯只看最高利率,优先选择本地正规持牌银行,远离不知名渠道的高息“存款”。
多家中小银行上调存款利率,本质是一场存款争夺战。
对储户而言,是难得的小福利,但绝不是利率反转的信号。
存钱的核心永远是:保本优先,兼顾流动性,不被短期高息诱惑,盲目锁死长期资金。
理性挑选、合理规划,才是普通人存钱的最优解。
#银行上调存款利率 #存款 #储户理财 #中小银行 #存款保险配资开户平台推荐
淘配网提示:本文来自互联网,不代表本网站观点。
- 上一篇:ETF配资官网开户 尼泊尔发生雪崩致多人失联
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯